

Entre 2023 et 2025, la République Démocratique du Congo a enregistré 93,2 milliards de dollars d’exportations, dont 54,4 milliards déclarés rapatriés, mais les dépôts bancaires en devises n’ont progressé que de 3,8 milliards. Révélés par le gouverneur de la Banque centrale du Congo, André Wameso, ces chiffres exposent les fragilités d’une économie qui extrait et exporte massivement sans parvenir à transformer suffisamment sa richesse minière en capacités de financement nationales. Derrière ce paradoxe se posent des questions sur la traçabilité des recettes, les pratiques financières des multinationales, l’efficacité des contrôles et les responsabilités du gouvernement. Sept ans après l’arrivée de Félix Tshisekedi au pouvoir, la gouvernance des ressources stratégiques revient au centre du débat économique congolais.
Un constat embarrassant venu de la Banque centrale

C’est depuis Kolwezi, au cœur du bassin cuprifère du Lualaba, qu’André Wameso a formulé, le 9 octobre 2026, un diagnostic particulièrement préoccupant sur l’économie congolaise. Devant des représentants de la Fédération des entreprises du Congo, de la Chambre des mines, des banques et du monde scientifique, le gouverneur de la Banque centrale du Congo (BCC) a mis en évidence un décalage considérable entre les recettes issues des exportations et leur contribution apparente à l’accumulation de dépôts bancaires.
Selon les données présentées, les exportations nationales ont totalisé 93,2 milliards de dollars entre 2023 et 2025, soit une moyenne annuelle de 31,1 milliards. Les déclarations de rapatriement se sont élevées à 54,4 milliards, représentant environ 58,4 % de la valeur exportée. Pourtant, les dépôts bancaires libellés en devises n’ont augmenté que de 3,8 milliards sur ces trois années. Ces trois grandeurs, a reconnu le responsable monétaire, soulèvent un problème central : la capacité réelle du système financier congolais à capter et mobiliser les revenus des exportations.
Le gouverneur a résumé ce contraste par trois chiffres : « 93 milliards exportés, 54 milliards rapatriés ». À ses yeux, cette situation révèle une insuffisante rétention des ressources financières nécessaires au développement de l’économie nationale.
Mais une précision économique s’impose : les 50,6 milliards séparant les rapatriements déclarés de la hausse des dépôts ne constituent pas une somme démontrée comme disparue ou détournée. Les exportations et les rapatriements représentent des flux cumulés, tandis que la progression des dépôts mesure la variation d’un stock. Les devises peuvent financer des importations, des investissements, des remboursements de dettes, des dividendes ou d’autres paiements légalement autorisés. La véritable interrogation porte sur la justification, la traçabilité et les bénéficiaires économiques de ces opérations.
Des règles déjà inscrites dans le Code minier

La question du rapatriement n’est pourtant pas nouvelle. Le Code minier révisé en mars 2018 prévoit, notamment à son article 269, qu’un titulaire de droit minier en phase d’amortissement doit rapatrier 60 % de ses recettes d’exportation dans un compte ouvert en RDC, dans un délai de quinze jours après leur encaissement sur le compte principal étranger. Le dispositif autorise également, sous conditions, la conservation d’une partie des recettes à l’extérieur, notamment pour le service de la dette.
Le véritable problème ne réside donc pas uniquement dans l’existence des règles, mais dans leur application. Quels contrôles la BCC, les banques commerciales, l’administration minière et les services fiscaux ont-ils exercés entre 2023 et 2025 ? Combien d’entreprises ont fait l’objet de vérifications approfondies ? Quelles infractions ont été constatées et quelles sanctions appliquées ? Ces informations, qui permettraient de mesurer l’efficacité du dispositif, ne figurent pas dans les chiffres présentés à Kolwezi.
Il serait également inexact de conclure automatiquement à une violation de l’obligation de 60 % à partir du ratio global de 58,4 %. Les deux calculs ne reposent pas nécessairement sur le même périmètre d’opérations ni sur les mêmes obligations légales. Il faut pour cela disposer d’un rapprochement détaillé par entreprise, contrat et exportation.
Sous-traitance, préfinancements : les circuits financiers à examiner
L’un des passages les plus significatifs de l’intervention d’André Wameso concerne les mécanismes de préfinancement, les paiements internationaux et les relations financières entre sociétés affiliées. Dans une industrie dominée par des groupes disposant de filiales dans plusieurs pays, ces circuits peuvent être complexes : une société congolaise extrait le minerai, tandis qu’une autre entité du groupe intervient dans sa commercialisation, son financement ou sa transformation.
Ces opérations sont courantes dans le commerce international et ne sont pas, en elles-mêmes, irrégulières. Elles peuvent toutefois présenter des risques de transfert artificiel des bénéfices, de surfacturation de prestations, de sous-évaluation des exportations ou de remboursements intragroupes insuffisamment justifiés. Leur contrôle exige des capacités de vérification fiscale et bancaire spécialisées.
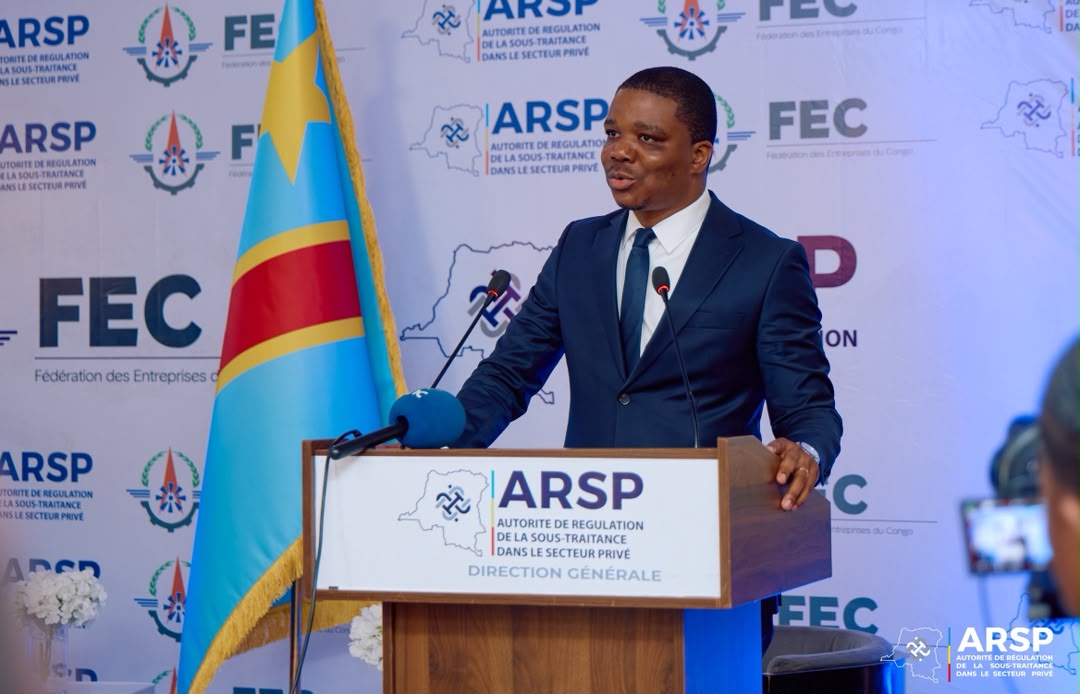
Le 1er octobre, le nouveau directeur général de l’Autorité de régulation de la sous-traitance dans le secteur privé (ARSP), Juan Ted Beleshayi, avait déjà avancé un chiffre particulièrement élevé : près de 20 milliards de dollars de pertes annuelles, selon son estimation, liées aux dysfonctionnements de la sous-traitance, principalement minière. Cette estimation, rapportée par Radio Okapi, nécessite toutefois une méthodologie publique et une vérification indépendante avant de pouvoir être considérée comme un manque à gagner établi pour le Trésor.
La convergence des préoccupations de l’ARSP et de la BCC est néanmoins significative. Deux institutions publiques soulèvent, à quelques jours d’intervalle, la question de la valeur économique qui échappe aux circuits nationaux. C’est une raison supplémentaire pour examiner les transactions entre entreprises minières et sous-traitants, sans confondre automatiquement flux financiers légitimes, insuffisances réglementaires et fraude.
La dollarisation révèle une autre faiblesse structurelle

L’autre constat d’André Wameso concerne la place marginale du franc congolais dans le système bancaire. À fin septembre 2026, 87,6 % des dépôts étaient libellés en devises, contre seulement 12,4 % en monnaie nationale. Cette structure limite la transmission de la politique monétaire et complique le développement de financements longs en francs congolais.
La prédominance du dollar résulte d’une histoire monétaire marquée par l’inflation, les dépréciations et les problèmes de confiance. Elle n’est donc pas réductible aux politiques récentes. Elle pose cependant la question des résultats obtenus depuis 2019 pour rétablir durablement la crédibilité du franc congolais, approfondir le marché financier et améliorer l’accès des entreprises nationales au crédit. Il existe aussi des progrès que l’analyse doit reconnaître. Selon les chiffres présentés par la BCC, les réserves internationales sont passées de 1,7 milliard de dollars en 2021 à 7,8 milliards à fin septembre 2026. L’institution avait acquis 2,5 tonnes d’or monétaire à fin juillet et ambitionne d’en détenir cinq tonnes à la fin de l’année.
Mais des réserves de change plus importantes ne signifient pas que l’État encaisse directement la totalité des recettes minières ni que les banques financent suffisamment les entreprises locales. Réserves officielles, recettes fiscales, rapatriements et crédits à l’économie sont quatre indicateurs distincts, dont l’évolution doit être appréciée séparément.
Sept ans de pouvoir : quelle responsabilité pour l’exécutif ?
La gouvernance minière ne relève pas de la seule Banque centrale. Elle engage également la présidence de la République, les ministères des Mines et des Finances, les régies financières, les entreprises publiques et les autorités chargées du contrôle. Le Code minier de 2018 précède l’arrivée de Félix Tshisekedi au pouvoir, mais son application entre 2019 et 2026 relève des administrations et gouvernements successifs de cette période.
Les interrogations dépassent désormais la réglementation des changes. Le 9 octobre, la coalition Le Congo n’est pas à vendre (CNPAV) réclamait un audit de la convention Sicomines. Son porte-parole, Jean-Claude Mputu, estimait nécessaire « un audit technique, financier, fiscal, minier et infrastructurel ». L’organisation demande également une révision des mécanismes permettant à l’État de bénéficier des performances du partenariat sino-congolais.
Deux jours plus tôt, le Cadre de concertation sur les ressources naturelles avait rendu public un agenda de réforme du Code minier. Son mot d’ordre résume l’enjeu : « Nos ressources doivent financer notre développement, pas celui des autres ». L’organisation propose notamment une fiscalité plus progressive et davantage de transformation locale, avec des objectifs financiers qui restent à démontrer par leur mise en œuvre.
Le Fonds monétaire international reconnaît, de son côté, des progrès macroéconomiques, mais continue de demander des améliorations en matière de contrôle des dépenses publiques, de transparence et de lutte contre la corruption. Dans ses conclusions du 30 juin 2026, il insiste sur la nécessité de poursuivre les réformes visant à « améliorer la gouvernance et la transparence ».
Ces observations conduisent à une question politique précise : pourquoi le renforcement des contrôles sur les recettes minières n’a-t-il pas produit plus tôt les résultats attendus, alors que les textes, les institutions et les engagements de transparence existent depuis plusieurs années ?
Une réforme annoncée, mais une obligation de résultats

La BCC prépare désormais une refonte de la réglementation des changes. Le projet prévoit notamment un délai général de rapatriement de soixante jours après la sortie des marchandises, des obligations renforcées concernant les comptes à l’étranger, une meilleure justification des paiements internationaux et l’utilisation du franc congolais pour certaines transactions domestiques. La banque affirme vouloir préserver la compétitivité des investissements miniers.
Pour rendre cette réforme vérifiable, cinq mesures apparaissent essentielles : publier un bilan détaillé des rapatriements de 2023 à 2025 ; rapprocher les déclarations des entreprises des flux effectivement constatés par les banques ; contrôler les transactions intragroupes ; rendre publiques les sanctions administratives devenues définitives ; et mesurer chaque année la part des recettes minières effectivement convertie en recettes fiscales, en investissements locaux et en crédits productifs.
L’enjeu n’est pas de conserver artificiellement toutes les devises dans les banques congolaises. Il consiste à garantir que les flux légalement dus au pays y parviennent, que les paiements extérieurs correspondent à des obligations économiques réelles et que l’État perçoive les recettes auxquelles il a droit.
André Wameso a lui-même reconnu que la situation était « intenable à long terme ». Ce diagnostic appelle donc davantage qu’une réforme réglementaire : il impose une clarification des responsabilités institutionnelles, une publication de données vérifiables et un contrôle régulier des résultats.
La question décisive n’est finalement pas de savoir combien de milliards de dollars quittent les mines congolaises, mais quelle part de la valeur créée finance effectivement les infrastructures, les entreprises, l’emploi et les services publics en RDC. À défaut d’une réponse documentée, les performances des exportations continueront de coexister avec les interrogations sur les retombées nationales de la richesse minière.
Congo Confidentiel / Provinces26rdc.com
Laisser un commentaire